【令和8年分】基礎控除等申告書の書き方を税理士が超わかりやすく解説! (特定親族特別控除申告書/配偶者控除等申告書/年末調整)

基礎控除等申告書の正式名称は、「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」という64文字もある長ったらしいもので、4つの申告書が一つにまとめられています。
昔は配偶者を扶養している人だけが書く「配偶者控除等申告書」だけでしたが、今では所得に応じて基礎控除の金額が変わるようになったため、「基礎控除申告書」に合計所得を全員が記入しないといけなくなりました。
また、昨年(令和7年)からは特定親族特別控除(配偶者特別控除の大学生版のイメージ)が創設されたため、「特定親族特別控除申告書」が新たに追加されました。
さらに今年(令和8年)は、令和8年度税制改正で基礎控除や給与所得控除が引き上げられ、配偶者控除や特定親族特別控除の対象となる所得の範囲も変わっているため、昨年と同じ感覚で書くと間違えやすくなっています。
加えて、「所得金額調整控除申告書」という、年収850万円を超える人のうち、特別障害者や23歳未満の扶養親族がいる人が対象の申告書も含めて、全部で4つの申告書を兼ねた書類となり、毎年どんどん書くのが難しくなっています。
そこで今日は、この4つの申告書について、国税庁の記載例をもとに、記入が必要な人は誰なのか?どうやって記入すればよいのか?一つ一つわかりやすく解説していきます。
次の記載例のとおり5つのブロックにわけて、1.氏名・住所などの基本情報、2.基礎控除申告書、3.配偶者控除等申告書、4.特定親族特別控除申告書、5.所得金額調整控除申告書の順番で解説していきます。
・基礎控除等申告書や記載例のダウンロードはこちら↓
【国税庁ホームページ:各種申告書・記載例(扶養控除等申告書など)】
https://www.nta.go.jp/users/gensen/nencho/shinkokusyo/index.htm
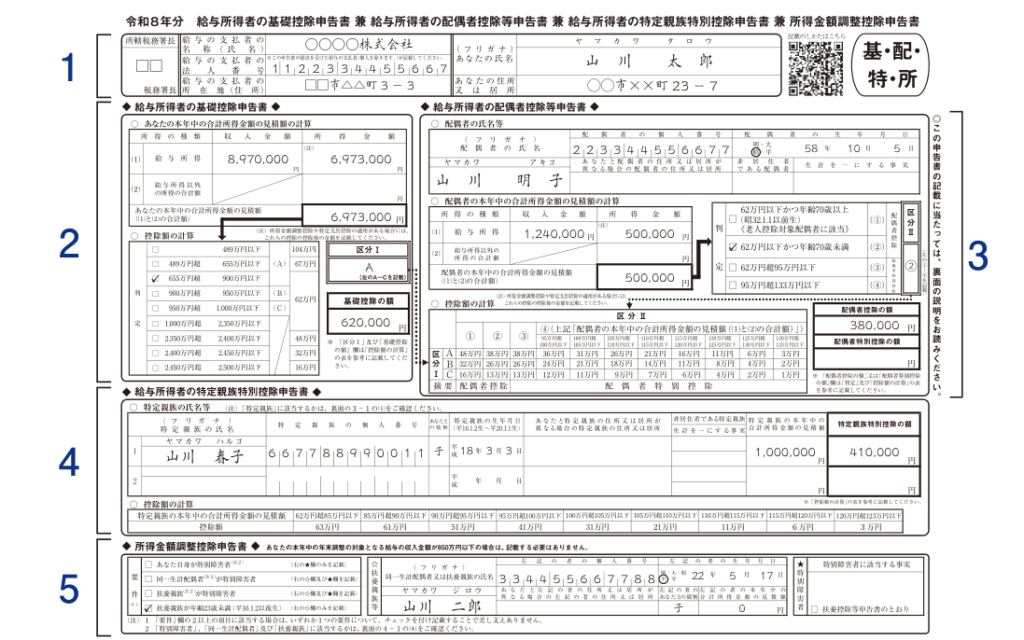
(出典:国税庁資料 《記載例》令和8年分基礎控除等申告書)
1.氏名、住所などの記入
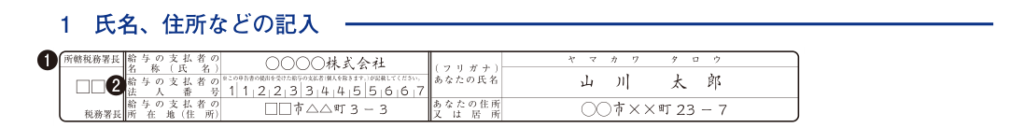
(出典:国税庁資料 《記載例》令和8年分基礎控除等申告書)
左半分の❶所轄税務署長、❷給与の支払者の名称などは会社側が記入してくれますので、右半分のあなたの氏名と住所を記入しましょう。
2.給与所得者の基礎控除申告書の記入
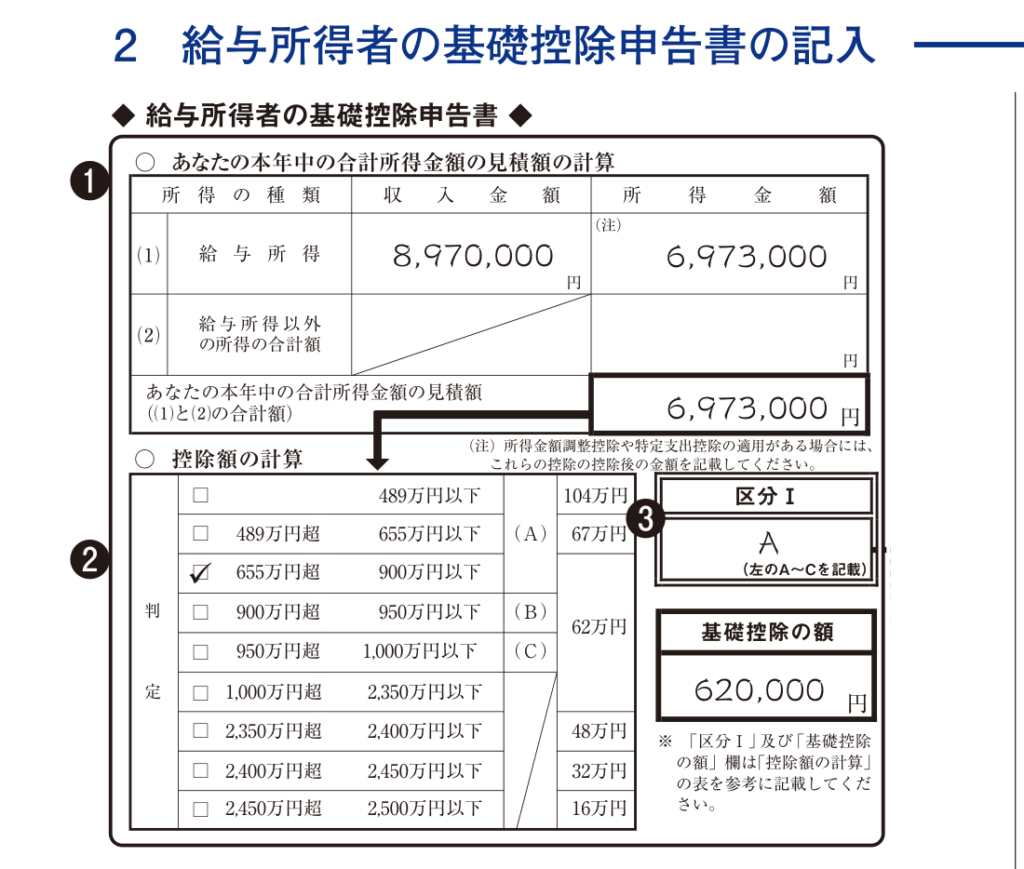
(出典:国税庁資料 《記載例》令和8年分基礎控除等申告書)
☆記入が必要な人…年末調整の対象となる人全員。
冒頭で所得に応じて基礎控除の金額が変わるので全員記入が必要とお伝えしましたが、令和8年は税制改正で基礎控除の金額がさらに引き上げられ、所得に応じて小刻みに金額が変わるので、例年以上に正確な記入が必要になります。
令和8年分の基礎控除の額は、合計所得金額が489万円以下なら104万円、489万円超655万円以下なら67万円、655万円超2,350万円以下なら62万円です(令和7年分は所得に応じて58万円~95万円でした)。
なお、今回の税制改正は令和8年12月1日から施行され、引き上げられた基礎控除などは12月の年末調整でまとめて精算されるため、例年より還付額が増える人が多くなりそうです。
❶あなたの本年中の合計所得金額の見積額の計算
⑴給与所得
まず上方の「⑴給与所得」の部分ですが、給与所得は年収から給与所得控除額を差し引いて計算しますので、左側の「収入金額」の欄に令和8年の年収の見積額(1月~12月の税金や社会保険料を差し引く前の額面金額の合計)を記入し、右側の「所得金額」の欄には給与所得控除額を差し引いたあとの給与所得の金額を記入します。
☆給与所得=収入金額-給与所得控除額
実際の計算は、次の「●給与所得の計算欄」に従って行います↓
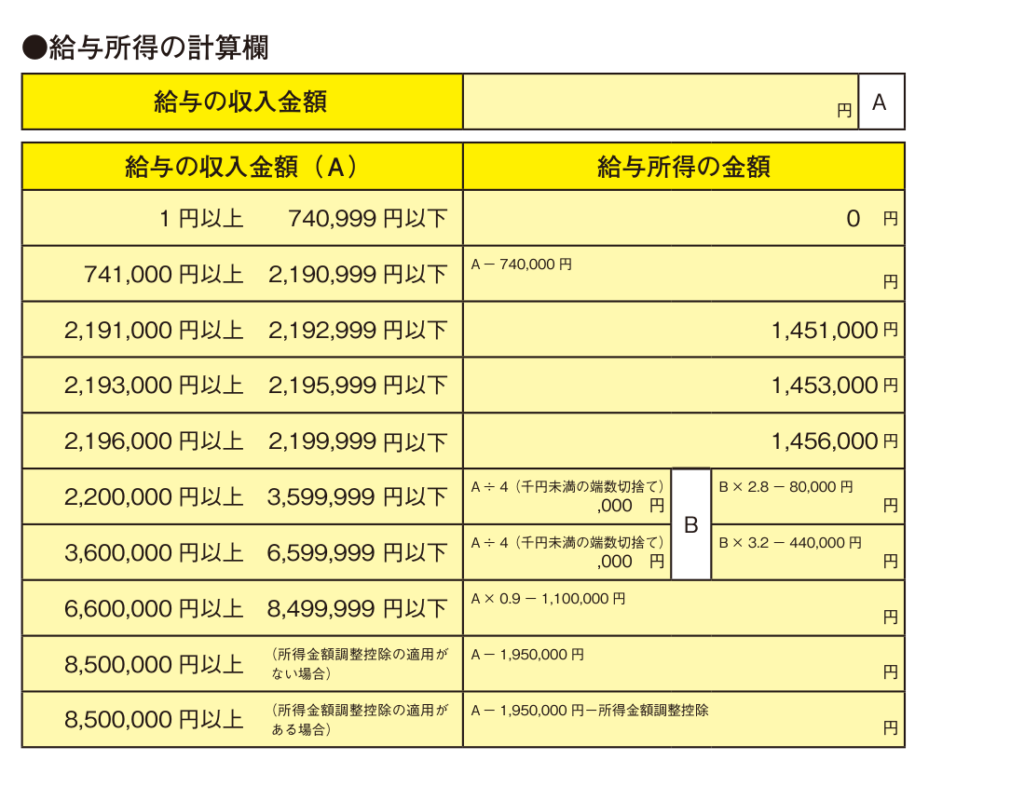
(出典:国税庁資料 《記載例》令和8年分基礎控除等申告書)
例えば年収400万円であれば、給与の収入金額Aが400万円で、「3,600,000円以上6,599,999円以下」のラインになるため、Bは100万円(A400万円÷4、千円未満切捨て)、給与所得は276万円(B100万円×3.2-440,000円)となります。
このように、給与収入-給与所得控除額の計算をするのではなく、この計算欄にしたがって給与収入から給与所得控除後の給与所得の金額をダイレクトに求める計算方法になっています。
なお、令和8年分は給与所得控除額の最低額が65万円から74万円に引き上げられたため、年収741,000円以上2,190,999円以下の人は「年収-74万円」で給与所得を計算します。
記載例のとおり年収897万円で、冒頭で説明した年収850万円超などの要件を満たす人が対象の所得金額調整控除もある場合、Aが897万円で、給与所得は6,973,000円(A897万円-1,950,000円-所得金額調整控除47,000円(注))となります。
(注)1 所得金額調整控除の額は次の①、②の合計額です。(②は年金収入がある人だけ使う算式)
①(給与の収入金額(※ 1)-850万円)×10% ※ 1 1,000万円を超える場合は、1,000万円
② 給与所得控除後の給与等の金額(※ 2)+公的年金等に係る雑所得の金額(※ 2)-10万円 ※ 2 10万円を超える場合は、10万円
(注)2 記載例では、年金収入(公的年金等に係る雑所得)はないものとして次の計算をしています。
①(897万円-850万円)×10%=47,000円 ② 10万円※3+0円-10万円=0円
※3 給与所得控除後の給与等の金額(897万円-195万円=702万円)が10万円を超えるため10万円
⑵給与所得以外の所得の合計額
給与所得以外の所得がある方は、ここにその合計額を記入します。
記入できたら、⑴と⑵の合計額を表の右下に記入します。
所得の計算方法は所得の種類によって変わりますので、紙面の都合上、対象者が多い年金収入がある場合と副業収入がある場合の計算方法のみ解説します。
・年金収入がある場合
年金は雑所得の中でも「公的年金等に係る雑所得」という所得区分になり、給与所得と計算方法は似ていて、年金収入から公的年金等控除額を差し引いて計算します。
公的年金等控除額は65歳未満なら最低60万円、65歳以上なら最低110万円と、年齢や年金収入、年金以外の合計所得に応じて変わりますので、給与所得と同じく下記の速算表を使って求めます。
なお、公的年金等控除額は令和8年度税制改正では改正されていないため、昨年と同じ速算表を使います。
☆公的年金等に係る雑所得=年金収入-公的年金等控除額
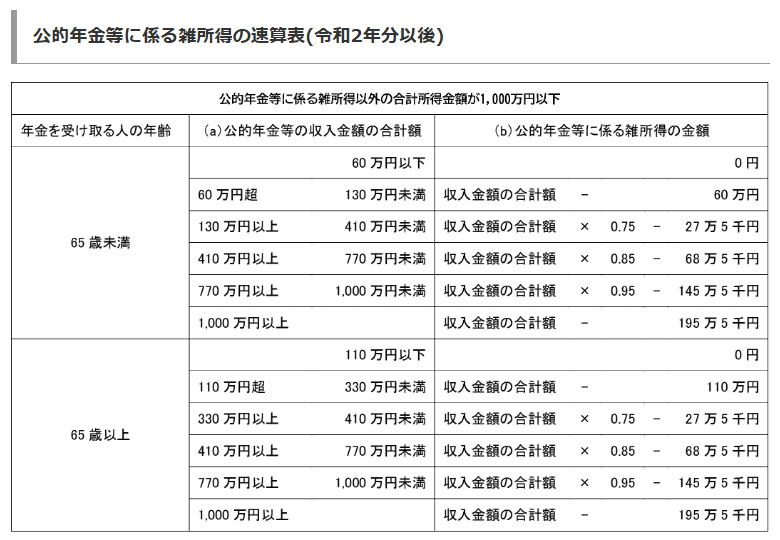
(出典:国税庁HP 公的年金等の課税関係 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1600.htm)
・副業収入がある場合
副業収入がある場合は、その副業が事業的規模なら事業所得、そうでなければ雑所得となります。
計算方法はいずれも収入から必要経費を差し引いて求めますが、事業所得で青色申告をしている場合は青色申告特別控除最大65万円も差し引くことができます。
☆事業所得=収入-必要経費-青色申告特別控除(最大65万円)
☆雑所得(年金以外)=総収入金額–必要経費
副業収入が事業所得か雑所得のどちらになるかわからない方は、次の記事を参照してください。
❷控除額の計算
❶の合計額から、「判定」の該当する部分に✓を入れます。
記載例では合計所得金額は6,973,000円ですので、「655万円超900万円以下」に✓が入っています。
❸区分Ⅰと基礎控除の額
区分Ⅰには「判定」の表の右側に記載されている(A)~(C)の区分を記入します。
基礎控除の額も「判定」の表の右側に記載されている金額を記入します。
記載例では合計所得900万円以下なので区分Ⅰは(A)、基礎控除の額は620,000円です。
3.給与所得者の配偶者控除等申告書の記入
(出典:国税庁資料 《記載例》令和8年分基礎控除等申告書)
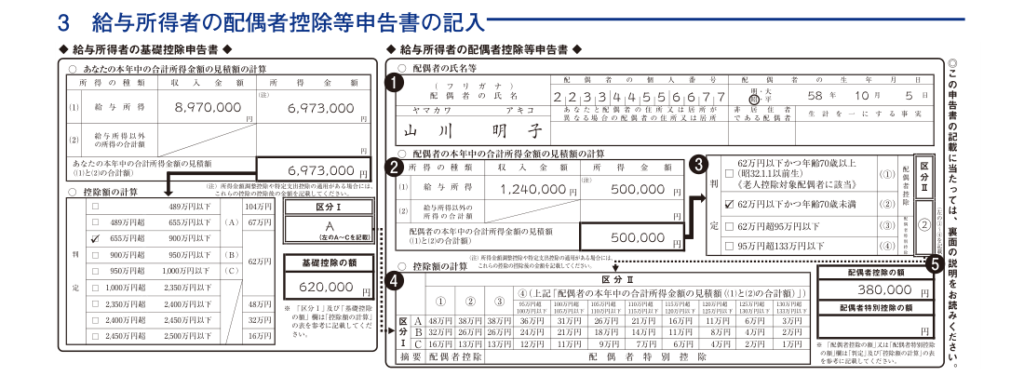
☆記入が必要な人…配偶者控除・配偶者特別控除を受ける人。
(本人の合計所得1,000万円以下かつ配偶者の合計所得133万円以下)
配偶者控除や配偶者特別控除の金額は、先ほど計算したあなた本人の合計所得が900万円以下(区分(A))なら満額受けられますが、900万円を超える(区分(B)~(C))と徐々に減額され、1,000万円を超えると受けられなくなります。
また、あなた本人の合計所得が900万円以下(区分(A))として、配偶者の合計所得が62万円以下(給与収入のみなら年収136万円以下)なら配偶者控除が満額38万円(配偶者が70歳以上の場合48万円)受けられます。
さらに、配偶者の合計所得が62万円を超えても、合計所得95万円以下(給与収入のみなら年収169万円以下)であれば配偶者特別控除が満額38万円受けられるため、すぐには控除金額が下がらないよう配慮されています。
令和7年分は配偶者控除が合計所得58万円以下(年収123万円以下)、配偶者特別控除の満額が合計所得95万円以下(年収160万円以下)でしたので、今年は対象となる年収の範囲が広がっています。
【配偶者控除の金額】
| 納税者本人の合計所得金額 | 一般の控除対象配偶者 | 老人控除対象配偶者 (70歳以上) |
|---|---|---|
| 900万円以下 | 38万円 | 48万円 |
| 900万円超 950万円以下 | 26万円 | 32万円 |
| 950万円超 1,000万円以下 | 13万円 | 16万円 |
(注)配偶者の合計所得金額が62万円以下(給与収入のみなら136万円以下)の場合。納税者本人の合計所得金額が1,000万円超の場合は受けられません。
(国税庁資料をもとに作成 参考:国税庁HP 配偶者控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1191.htm)
【配偶者特別控除の金額】
| 配偶者の合計所得金額 (収入が給与だけの場合の収入金額) |
納税者本人の合計所得金額 | ||
|---|---|---|---|
| 900万円以下 | 900万円超 950万円以下 |
950万円超 1,000万円以下 |
|
| 62万円超 95万円以下 (136万円超 169万円以下) |
38万円 | 26万円 | 13万円 |
| 95万円超 100万円以下 (169万円超 174万円以下) |
36万円 | 24万円 | 12万円 |
| 100万円超 105万円以下 (174万円超 179万円以下) |
31万円 | 21万円 | 11万円 |
| 105万円超 110万円以下 (179万円超 184万円以下) |
26万円 | 18万円 | 9万円 |
| 110万円超 115万円以下 (184万円超 189万円以下) |
21万円 | 14万円 | 7万円 |
| 115万円超 120万円以下 (189万円超 194万円以下) |
16万円 | 11万円 | 6万円 |
| 120万円超 125万円以下 (194万円超 199万円以下) |
11万円 | 8万円 | 4万円 |
| 125万円超 130万円以下 (199万円超 204万円以下) |
6万円 | 4万円 | 2万円 |
| 130万円超 133万円以下 (204万円超 207万円以下) |
3万円 | 2万円 | 1万円 |
(注)かっこ内の給与収入の金額は、令和8年分・令和9年分の給与所得控除額(最低74万円)で計算したものです。
(国税庁資料をもとに作成 参考:国税庁HP 配偶者特別控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1195.htm)
しかし、配偶者の合計所得が95万円を超えると、配偶者特別控除の額も徐々に減額されていき、合計所得が133万円を超える(給与収入のみなら年収207万円を超える)と、配偶者特別控除の額も0円になります。
したがって、あなた本人の合計所得が1,000万円を超える場合や、配偶者の合計所得が133万円を超える場合は、この部分は記入する必要ありません。
❶配偶者の氏名等
配偶者の氏名や生年月日を記入します。
マイナンバー(配偶者の個人番号)は会社側でマイナンバーを記載した帳簿が作成されていれば書かなくていいので、マイナンバーの記載が必要かどうかは会社に確認してください。
❷配偶者の本年中の合計所得金額の見積額の計算
こちらの記入方法は「2.❶あなたの本年中の合計所得金額の見積額の計算」と同じです。
記載例では給与所得の収入金額が124万円ですので、給与所得の計算欄のAが124万円、給与所得は50万円(A124万円-74万円)です。
❸判定及び区分Ⅱ
❷で計算した合計所得と配偶者の年齢に応じて、①~④の区分を判定し、「区分Ⅱ」の欄に番号を記入します。
記載例では合計所得50万円なので62万円以下、かつ年齢70歳未満なので区分Ⅱは②となり、配偶者控除の対象となります。
❹控除額の計算
あなた本人の区分Ⅰの判定結果(A~C)と、配偶者の区分Ⅱの判定結果(①~④)を表にあてはめ、配偶者控除または配偶者特別控除の額を求めます。
記載例ではあなた本人の区分Ⅰの判定結果はA、配偶者の区分Ⅱの判定結果は②であるため、配偶者控除の額は38万円となります。
配偶者控除と配偶者特別控除は、夫婦両方の年齢や合計所得によって金額が変わるので、このように夫婦両方の判定結果から表を使って控除額を求める必要があるわけです。
❺配偶者控除の額又は配偶者特別控除の額
❹の結果に応じて、表のとおり金額を記入します。
記載例では「配偶者控除の額」の方に380,000円と記入されています。
4.給与所得者の特定親族特別控除申告書の記入
(出典:国税庁資料 《記載例》令和8年分基礎控除等申告書)
☆記入が必要な人…特定親族特別控除を受ける人(19歳以上23歳未満の扶養親族の合計所得が62万円超123万円以下)
特定親族特別控除は令和7年に創設された配偶者特別控除の大学生版のような制度です。
「特定親族」とは、あなたと生計を一にする年齢19歳以上23歳未満(平成16年1月2日~平成20年1月1日生)の親族で、合計所得金額が62万円超123万円以下(給与収入のみなら年収136万円超197万円以下)である人をいいます。
年齢は令和8年12月31日時点の年齢で、配偶者や事業専従者は除きます。
19歳以上23歳未満の大学生の年齢にあたる子を扶養している親は、学費がかかることもあり、もともと扶養控除が63万円(通常は38万円)と高く設定されています。
その子がアルバイトをして合計所得62万円(年収136万円)を超えると、扶養控除63万円が受けられなくなってしまいますが、合計所得85万円(年収159万円)以下であれば、特定親族特別控除が満額63万円受けられるため、親の税金は高くなりません。
とはいえ、子が合計所得85万円(年収159万円)を超えると特定親族特別控除も次の表のとおり徐々に減少していき、合計所得123万円(年収197万円)を超えると特定親族特別控除も受けられなくなります。
【特定親族特別控除額】
| 特定親族の合計所得金額 (収入が給与だけの場合の収入金額) |
特定親族特別控除額 |
|---|---|
| 62万円超 85万円以下 (136万円超 159万円以下) |
63万円 |
| 85万円超 90万円以下 (159万円超 164万円以下) |
61万円 |
| 90万円超 95万円以下 (164万円超 169万円以下) |
51万円 |
| 95万円超 100万円以下 (169万円超 174万円以下) |
41万円 |
| 100万円超 105万円以下 (174万円超 179万円以下) |
31万円 |
| 105万円超 110万円以下 (179万円超 184万円以下) |
21万円 |
| 110万円超 115万円以下 (184万円超 189万円以下) |
11万円 |
| 115万円超 120万円以下 (189万円超 194万円以下) |
6万円 |
| 120万円超 123万円以下 (194万円超 197万円以下) |
3万円 |
(注)かっこ内の給与収入の金額は、令和8年分・令和9年分の給与所得控除額(最低74万円)で計算したものです。
(国税庁資料をもとに作成 参考:国税庁HP 特定親族特別控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1177.htm)
なお、別に学生でなくても、子が19歳以上23歳未満であれば扶養控除は63万円に上がりますし、特定親族特別控除も受けられます。
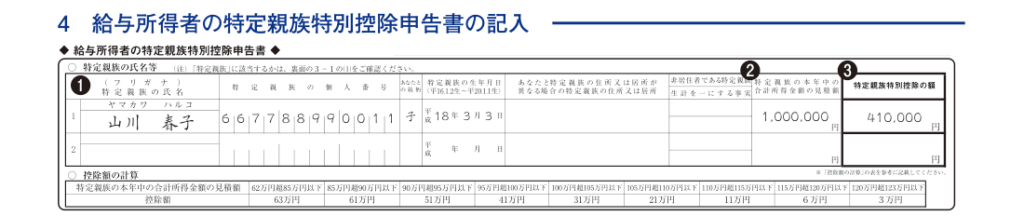
❶特定親族の氏名等
特定親族がいる場合、氏名や続柄、生年月日などを記入します。
マイナンバー(特定親族の個人番号)はこちらも会社側でマイナンバーを記載した帳簿が作成されていれば書く必要はありません。
❷特定親族の本年中の合計所得金額の見積額の計算
こちらの記入方法も「2.❶あなたの本年中の合計所得金額の見積額の計算」と同じです。
記載例の山川春子さんが給与収入のみなら、年収Aが174万円、給与所得は100万円(A174万円-74万円)と記載されていることになります。
❸特定親族特別控除の額
❷の合計所得を「〇控除額の計算」の表に当てはめ、控除額を記入します。
記載例では合計所得100万円なので、表の「95万円超100万円以下」の部分の41万円が記載されています。
特定親族特別控除は配偶者特別控除と違って、あなた本人の合計所得による制限はないので、表の作りもシンプルです。
5.所得金額調整控除申告書の記入
(出典:国税庁資料 《記載例》令和8年分基礎控除等申告書)
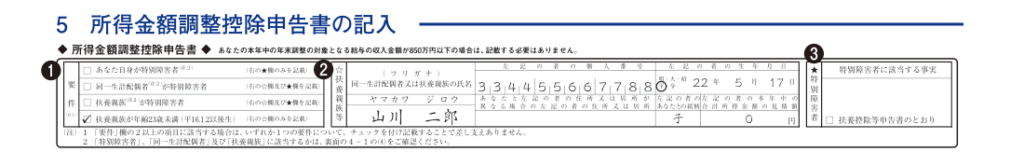
☆記入が必要な人…給与の年収が850万円を超え、かつ23歳未満の扶養親族がいるか、本人や扶養親族が特別障害者である人のみ
冒頭で説明したとおり、あなたの給与の年収が850万円を超えていて、かつ23歳未満の扶養親族がいる場合や、あなた自身や扶養親族が特別障害者である場合は、所得金額調整控除を受けることができます。
したがって、年収850万円以下の人は記入する必要がありません。
❶要件
該当する要件に✓を入れます。
記載例では「扶養親族が年齢23歳未満」に✓が入っています。
複数の要件に該当する場合でも、いずれか1つに✓を入れるだけで大丈夫です。
❷☆扶養親族等
要件に該当する同一生計配偶者又は扶養親族の氏名やマイナンバー、生年月日を記入します。
該当者が複数人いる場合でも、いずれか1名を記入するだけで大丈夫です。
こちらもマイナンバー(個人番号)は会社にマイナンバーの帳簿があれば記入不要ですので、記入が必要かどうかは会社の指示にしたがってください。
❸★特別障害者
特別障害者に該当する事実(障害の状態又は交付を受けている手帳の種類と交付年月日、障害の等級など)を記載します。
扶養控除等申告書に記載している特別障害者と同一である場合には、「扶養控除等申告書のとおり」に✓を入れるだけで大丈夫です。
まとめ
どこに何を書けばよいのかがわかりにくい書類ですが、こうやって記入が必要な人が誰なのかを最初に示せば、どこを記入しないといけないかはすぐわかったと思います。
とはいえ、給与所得の計算や表を使った控除額の計算など難しい部分が多く、とてもじゃないですが自力で正確に書けるような書類ではないので、この記事を保存して、記事を見ながら書きあげるようにしてください。
前回の扶養控除等申告書の書き方の記事も参考に、少しでも楽に年末調整を終えてもらえれば幸いです↓