
毎年どんどん書き方が変わる扶養控除等申告書ですが、今年も令和8年度税制改正で給与所得控除額や基礎控除額がアップしたため、扶養控除が受けられる年収も123万円以下→136万円以下(所得で言えば58万円以下→62万円以下)にアップしました。
税制改正の詳細は以下の記事で解説していますのでそちらを参照してください↓
国税庁の扶養控除等申告書の記載例も結構わかりやすく作られているのですが、専門用語が多い上に書く欄もたくさんあり、なぜこのような書き方をするのか?といった背景の説明もないため、一人で記載例すべてに目を通して、ミスなく書ける人は少数派でしょう。
そこで今日はこの記載例のうち、扶養親族が非居住者である場合などのレアケースは除いて、多くの人が書かないといけないところ、書き方を迷うところを中心に、わかりやすく解説していきたいと思います。
扶養控除等申告書とは?
扶養控除等申告書とは、会社の給与計算や年末調整のために、扶養が何人いるかなどの状況を報告するための書類です。
今年(令和8年)の毎月の給与計算のときは、既に提出されている令和8年分の扶養控除等申告書から扶養の人数などを把握して、給与から差し引く源泉所得税の金額が計算されてきました。
今年の年末調整のときも、これをもとに扶養控除などの金額が決まり、所得税の年税額が確定するので、毎月の給与から差し引いてきた源泉所得税の金額が多すぎたら還付されます。
なお、給与所得控除と基礎控除のアップなどの税制改正は、令和8年12月1日から施行され、12月の年末調整でまとめて精算されるため、今年は還付額が例年より増える人が多くなります。
来年(令和9年)分の扶養控除等申告書をこの時期に提出するのも、来年の給与計算で必要だからです。今回解説するのは令和9年分の扶養控除等申告書の書き方ですので、年齢は令和9年12月31日時点の年齢になりますし、所得の見積額も令和9年1月~12月の予想金額となるためご注意ください。
また、前年に提出した令和8年分の扶養控除等申告書から記載する内容に変更がない場合は、勤務先の指示があれば、変更がないことだけを書いた「簡易な申告書」を提出することもできます。
国税庁のサイトからダウンロードできる扶養控除等申告書の記載例を見ると、上から順番に1~4の4つの部分にわけて解説してくれていますので、これに合わせて1から順番に書き方を見ていきましょう。
・扶養控除等申告書や記載例のダウンロードはこちら↓
【国税庁ホームページ:各種申告書・記載例(扶養控除等申告書など)】
https://www.nta.go.jp/users/gensen/nencho/shinkokusyo/index.htm
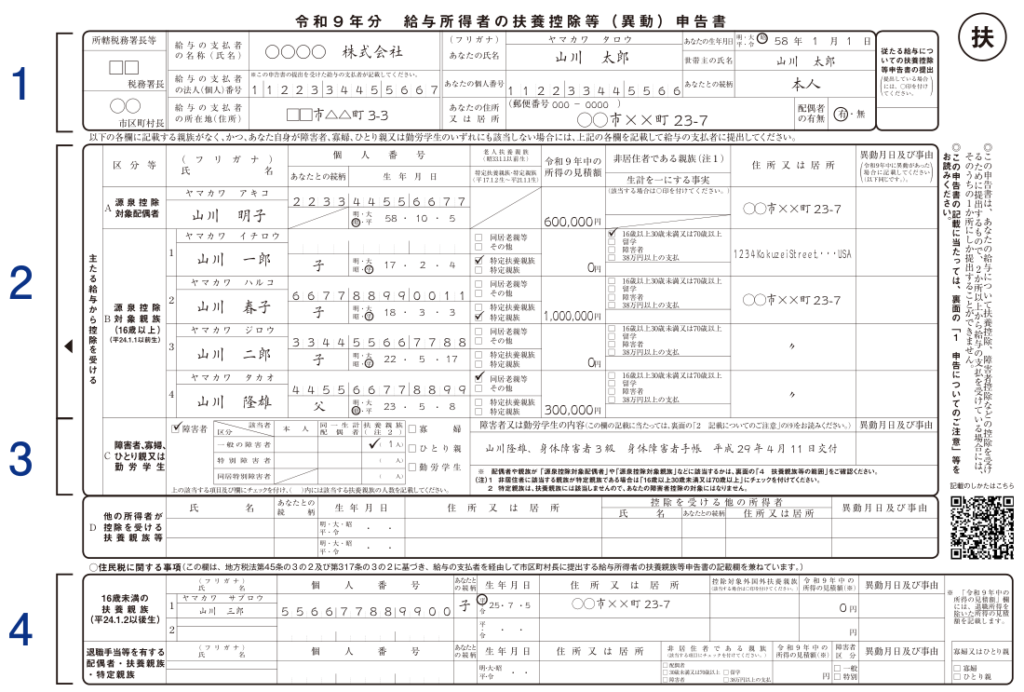
(出典:国税庁 《記載例》令和9年分扶養控除等申告書)
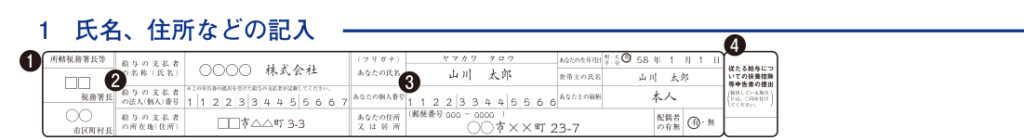
1.氏名、住所などの記入
(出典:国税庁 《記載例》令和9年分扶養控除等申告書)
氏名や生年月日、住所などを記入していく欄ですが、❶所轄税務署長等、❷給与の支払者の名称・法人(個人)番号・所在地(住所)あたりは会社側が記入してくれているでしょうし、❹従たる給与についての扶養控除等申告書の提出の欄※は提出していない人がほとんどなので無視しても大丈夫です。
※2ヵ所以上に勤務している人で、メインの勤め先の給与(主たる給与)より控除額の方が大きくて扶養控除などを引ききれない人が、他の勤務先で扶養控除などを受けるために従たる給与についての扶養控除等申告書を提出している場合に〇印をつけるものです。
❸ あなたの個人番号については、会社側でマイナンバー(個人番号)を記載した帳簿が作成されていれば書かなくていいので、マイナンバーの記載が必要かどうかは会社に確認してください。
独身の方は扶養親族がいないのでこの部分を記入するだけで終わるケースが多いですが、障害者や勤労学生などに該当する方は「3.障害者、寡婦、ひとり親又は勤労学生の記入」の部分もご確認ください。
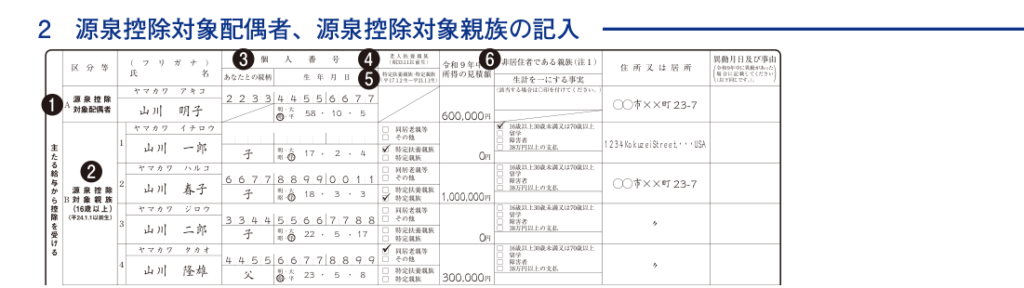
2.源泉控除対象配偶者、源泉控除対象親族の記入
(出典:国税庁 《記載例》令和9年分扶養控除等申告書)
❶ A 源泉控除対象配偶者
源泉控除対象配偶者とは?
源泉控除対象配偶者とは、配偶者の令和9年の所得の見積額が95万円以下(給与収入のみなら年収169万円以下)で、かつあなた本人の所得の見積額も900万円以下(給与収入のみなら年収1,095万円以下※)である場合の配偶者(事業専従者は除く)のことをいいます。
※あなた本人に23歳未満の扶養がいるなど所得金額調整控除の適用を受ける場合は、年収1,110万円以下で所得900万円以下となります。
なぜこのような定義になっているのかと言えば、これに当てはまれば、配偶者控除38万円(70歳以上なら48万円)か、配偶者特別控除満額38万円のどちらかが受けられるからです。
(あなた本人か配偶者の所得の見積額がこれより大きくなると、配偶者控除や配偶者特別控除の金額が減額されます。)
【配偶者控除の金額】
| 納税者本人の合計所得金額 | 一般の控除対象配偶者 | 老人控除対象配偶者 (70歳以上) |
|---|---|---|
| 900万円以下 | 38万円 | 48万円 |
| 900万円超 950万円以下 | 26万円 | 32万円 |
| 950万円超 1,000万円以下 | 13万円 | 16万円 |
(注)配偶者の合計所得金額が62万円以下(給与収入のみなら136万円以下)の場合。納税者本人の合計所得金額が1,000万円超の場合は受けられません。
(国税庁資料をもとに作成 参考:国税庁HP 配偶者控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1191.htm)
【配偶者特別控除の金額】
| 配偶者の合計所得金額 (収入が給与だけの場合の収入金額) | 納税者本人の合計所得金額 | ||
|---|---|---|---|
| 900万円以下 | 900万円超 950万円以下 | 950万円超 1,000万円以下 | |
| 62万円超 95万円以下 (136万円超 169万円以下) | 38万円 | 26万円 | 13万円 |
| 95万円超 100万円以下 (169万円超 174万円以下) | 36万円 | 24万円 | 12万円 |
| 100万円超 105万円以下 (174万円超 179万円以下) | 31万円 | 21万円 | 11万円 |
| 105万円超 110万円以下 (179万円超 184万円以下) | 26万円 | 18万円 | 9万円 |
| 110万円超 115万円以下 (184万円超 189万円以下) | 21万円 | 14万円 | 7万円 |
| 115万円超 120万円以下 (189万円超 194万円以下) | 16万円 | 11万円 | 6万円 |
| 120万円超 125万円以下 (194万円超 199万円以下) | 11万円 | 8万円 | 4万円 |
| 125万円超 130万円以下 (199万円超 204万円以下) | 6万円 | 4万円 | 2万円 |
| 130万円超 133万円以下 (204万円超 207万円以下) | 3万円 | 2万円 | 1万円 |
(注)かっこ内の給与収入の金額は、令和8年分・令和9年分の給与所得控除額(最低74万円)で計算したものです。
(国税庁資料をもとに作成 参考:国税庁HP 配偶者特別控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1195.htm)
記入方法
配偶者がこれに当てはまる場合、配偶者の氏名、生年月日、住所などを記入してください。
住所はあなた本人と同じであれば同上でいいと思います。
「令和9年中の所得の見積額」は、給与の年収から給与所得控除額(令和9年分は最低74万円)を差し引いた金額を記入してください。
給与所得控除額は、令和7年に最低55万円→65万円に引き上げられたばかりですが、令和8年度税制改正でさらに、令和8年分・令和9年分は年収220万円以下なら74万円に引き上げられていますので間違えないようにご注意ください。
【給与所得控除額(改正された範囲)】
| 給与の収入金額 | 給与所得控除額 | |
|---|---|---|
| 改正後 (令和8年分・令和9年分) | 改正前 (令和7年分) | |
| 190万円以下 | 74万円 | 65万円 |
| 190万円超 220万円以下 | その収入金額×30%+8万円 | |
(注)給与の収入金額220万円超の場合の給与所得控除額に改正はありません。
(国税庁資料をもとに作成 参考:国税庁HP 給与所得控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1410.htm)
記載例の山川明子さんが給与収入のみなら、年収の見積額は134万円で、給与所得控除額74万円を引いた60万円が所得の見積額として記入されていることになります。
もちろん見積額なので、あくまで予想金額ですし、予想より収入が増えて源泉控除対象配偶者から外れそうになったら、その時点で扶養控除等申告書を再提出する必要があります。
なお、配偶者が事業所得者である場合、事業所得は売上から必要経費を引いて残った利益から、青色申告特別控除最大65万円を差し引いた金額となります。
こちらはさらに見積が難しいですが、今年の状況や前年の所得などを参考におおよその金額を記入しましょう。
☆参考:各所得の計算方法
・給与所得=年収-給与所得控除(令和8年分は最低74万円)
・事業所得=収入-必要経費-青色申告特別控除(最大65万円)
❷ B 源泉控除対象親族
源泉控除対象親族とは?
源泉控除対象親族とは、生計を一にする16歳以上(平成24年1月1日以前生まれ)の扶養親族で、所得の見積額が62万円以下(給与収入のみなら年収136万円以下)の人のことをいいます。
また、配偶者以外の扶養親族が19歳以上23歳未満(平成17年1月2日~平成21年1月1日生)の場合に限っては、所得の見積額が100万円以下(給与収入のみなら年収174万円以下)であれば源泉控除対象親族となります。
いずれも年齢は令和9年12月31日時点の年齢であり、配偶者控除と同じく事業専従者は除きます。
扶養親族と言えば年収103万円以下のイメージが強いと思いますが、令和7年に123万円以下、令和8年からは税制改正で年収136万円以下に上がっていますのでご注意ください。
なぜ19歳以上23歳未満なら年収174万円以下でも対象になるかというと、この年齢でこの年収なら特定親族特別控除が41万円以上受けられるため、通常の扶養控除38万円を上回るからです。
ちなみにこの税制改正によって令和8年12月31日時点で扶養親族が増えることになる場合は、令和8年分の扶養控除等申告書の再提出も必要ですのでこちらもご注意ください。
【特定親族特別控除額】
| 特定親族の合計所得金額 (収入が給与だけの場合の収入金額) | 特定親族特別控除額 |
|---|---|
| 62万円超 85万円以下 (136万円超 159万円以下) | 63万円 |
| 85万円超 90万円以下 (159万円超 164万円以下) | 61万円 |
| 90万円超 95万円以下 (164万円超 169万円以下) | 51万円 |
| 95万円超 100万円以下 (169万円超 174万円以下) | 41万円 |
| 100万円超 105万円以下 (174万円超 179万円以下) | 31万円 |
| 105万円超 110万円以下 (179万円超 184万円以下) | 21万円 |
| 110万円超 115万円以下 (184万円超 189万円以下) | 11万円 |
| 115万円超 120万円以下 (189万円超 194万円以下) | 6万円 |
| 120万円超 123万円以下 (194万円超 197万円以下) | 3万円 |
(注)かっこ内の給与収入の金額は、令和8年分・令和9年分の給与所得控除額(最低74万円)で計算したものです。
(国税庁資料をもとに作成 参考:国税庁HP 特定親族特別控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1177.htm)
記入方法
同居している16歳以上の子や親などの源泉控除対象親族がいる場合、扶養親族の氏名、生年月日、住所などを記入してください。
こちらも住所はあなた本人と同じであれば同上でいいと思います。
16歳未満の扶養親族については、児童手当(子ども手当)が創設されてから扶養控除が受けられなくなってしまいましたので、「4住民税に関する事項の記入→❶ 16歳未満の扶養親族」の部分に記入してください。
なお、親族と別居している場合でも、休暇の間は一緒に生活していたり、常に生活費や学費、療養費等の送金が行われていたりすれば、「生計を一にする」ものとして扶養親族に該当します。
また、「令和9年中の所得の見積額」の書き方は❶源泉控除対象配偶者のときと同じですが、親に年金収入がある場合、親が65歳未満なら年金収入から公的年金等控除額60万円を差し引いた金額、65歳以上なら年金収入から公的年金等控除額110万円を差し引いた金額を記入してください。
記載例の山川隆雄さんは令和9年12月31日時点で79歳なので、年金収入しかなければ、年金収入140万円から公的年金等控除額110万円を差し引いた30万円が所得の見積額として記入されていることになります。
☆参考:各所得の計算方法
・公的年金等に係る雑所得=年金収入-公的年金等控除額(65歳未満最低60万円、65歳以上最低110万円)
❸ 個人番号
あなた本人のマイナンバー(個人番号)と同じく、配偶者や扶養親族についても、会社側でマイナンバー(個人番号)を記載した帳簿が作成されていれば記入不要です。
❹ 老人扶養親族
源泉控除対象親族が70歳以上(昭和33年1月1日以前生)で、かつ同居しているあなたか配偶者の直系尊属(親や祖父母)であれば「同居老親等」、そうでなければ「その他」にチェックを入れてください。
扶養控除の金額は、一般の源泉控除対象親族であれば38万円ですが、同居老親等にチェックが入っている老人扶養親族であれば58万円、その他の老人扶養親族であれば48万円に変わります。
❺ 特定扶養親族・特定親族
源泉控除対象親族が19歳以上23歳未満(平成17年1月2日~平成21年1月1日生)で、令和9年中の所得の見積額が62万円以下(給与収入のみなら年収136万円以下)のときは「特定扶養親族」、所得の見積額が62万円超100万円以下(給与収入のみなら年収136万円超174万円以下)のときは「特定親族」にチェックをいれてください。
記載例の山川一郎さん(令和9年12月31日時点で22歳)は所得の見積額が0円なので特定扶養親族、山川春子さん(令和9年12月31日時点で21歳)は所得の見積額が100万円(給与収入のみなら年収174万円-給与所得控除額74万円)なので特定親族にチェックが入っています。
なお、特定扶養親族なら扶養控除63万円、特定親族なら所得に応じて特定親族特別控除41万円~63万円が受けられます。
大学生にあたる年齢なのでお金がかかるから控除額が大きくなっていますが、大学に通っているかどうかは関係なく、扶養親族がこの年齢であれば対象になります。
❻ 非居住者である親族
親族が国外に住んでいる場合に使うものですが、紙面の関係上割愛します。
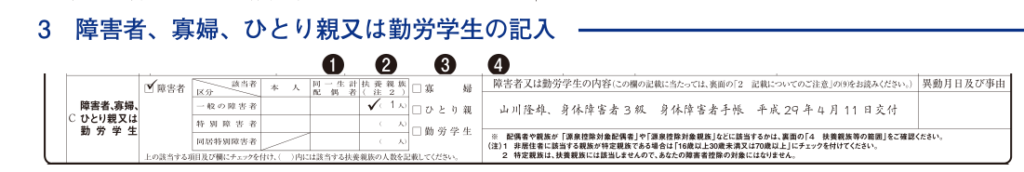
3.障害者、寡婦、ひとり親又は勤労学生の記入
(出典:国税庁 《記載例》令和9年分扶養控除等申告書)
こちらは本人や扶養親族に障害者がいる場合や、本人が寡婦、ひとり親、勤労学生などに該当する場合のみ記入が必要です。
したがってこれらに該当しない場合には、この部分の解説を飛ばしても扶養控除等申告書は作成可能です。
❶、❷障害者の部分
本人や同一生計配偶者、扶養親族に障害者に該当する人がいる場合、記載例のとおり左端の障害者の部分にチェックを入れ、右側の表にも該当する欄にチェックを入れます。
記入例の山川隆雄さんは身体障害者3級なので、「一般の障害者」「扶養親族」の部分にチェックを入れ、かっこ書きの人数は「1人」と記入されています。
身体障害者手帳(1級か2級)、精神障害者保健福祉手帳(1級)などを持っている場合は特別障害者となりますが、本人だけでなく配偶者や生計を一にする親族が特別障害者と同居している場合は、同居特別障害者の方にチェックを入れてください。
注意点としては、ここでいう❶ 同一生計配偶者とは、令和9年中の所得の見積額が62万円以下(給与収入のみなら年収136万円以下)の人をいうので、源泉控除対象配偶者(年収169万円以下)より範囲が狭くなっています。
また、ここでいう❷ 扶養親族も、16歳未満の扶養親族が対象になり、年収136万円超174万円以下の特定親族は対象にならないため、源泉控除対象親族と範囲が異なります。
なお、記入例のとおり❹ 障害者又は勤労学生の内容の部分にも、「障害者の氏名、障害の程度(等級)、障害者手帳の種類、手帳の交付年月日」などの記入が必要です。
障害者控除の金額は、一般の障害者は27万円、特別障害者は40万円、同居特別障害者は75万円です。
❸ 寡婦、ひとり親、勤労学生の部分
あなた本人がこれらに該当する場合にチェックを入れてください。
ひとり親とは?
文字通り生計を一にする子(所得62万円以下)がいるひとり親で、かつ本人の所得が500万円以下である人のことをいいます。親の性別は男性でも女性でも構いません。
ただし、住民票に事実上婚姻関係と同様である記載がある、つまり事実婚状態であればひとり親には該当しません。
ひとり親控除の金額は、今回の令和8年分の年末調整では35万円ですが、令和9年分から38万円に引き上げられる予定です。
寡婦とは?
ひとり親ではないが、夫と離婚したあと子以外の扶養親族がいて、かつ本人の所得が500万円以下である女性のことをいいます。
夫と離婚ではなく死別した場合は、扶養親族がいなくても、本人の所得が500万円以下であれば寡婦に該当します。
こちらもひとり親同様、事実婚状態であれば寡婦には該当しません。
寡婦控除の金額は27万円です。
勤労学生とは?
給与所得などの勤労による所得が89万円以下(給与収入のみなら年収163万円以下)で、それ以外の所得が10万円以下である学生のことをいいます。
こちらも令和6年までは年収130万円以下、令和7年は年収150万円以下が対象でしたが、令和8年から税制改正で年収163万円以下に上がりました。
なお、勤労学生に該当する場合、❹ 障害者又は勤労学生の内容の部分にも、「学校名、入学年月日、令和9年中の所得の種類と見積額」を記入してください。
勤労学生控除の金額は27万円です。
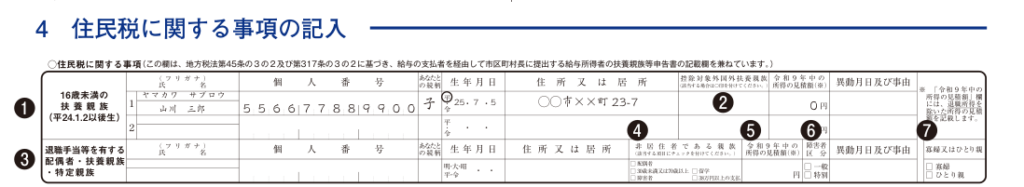
4.住民税に関する事項の記入
(出典:国税庁 《記載例》令和9年分扶養控除等申告書)
こちらはすでに説明したとおり、❶ 16歳未満(平成24年1月2日以後生)の扶養親族の氏名、生年月日、住所などを記入するところです。
❷ 控除対象外国外扶養親族は16歳未満の扶養親族が国外にいる場合、❸以降は配偶者や扶養親族に退職所得がある場合に使うものですが、紙面の関係上割愛します。
まとめ
私もサラリーマンであった頃は、扶養控除等申告書の裏面の説明を見ながら、わけもわからず記入していましたが、こうやって1つ1つ理由を添えて書き方を解説してもらえれば、なんとか理解しながら書けるようにはなると思います。
ただし、読んだ直後は理解できていても、情報量が多いのですぐに忘れてしまいますし、この記事をどこかに保存しておくようにしてください。
毎年どんどん改正されてややこしくなっていく年末調整ですが、あなたや経理担当者の年末調整の苦痛が、この記事で少しでも和らぐことを祈っています。